
La retenue de garantie est une somme que l’acheteur public prélève sur chaque paiement d’un marché pour se protéger contre les défauts constatés à la réception des travaux ou pendant le délai de garantie. Elle peut atteindre 5 % du montant du marché, ce qui pèse lourd sur la trésorerie d’une petite entreprise. Bonne nouvelle : elle est plafonnée, elle peut être remplacée par une garantie bancaire, et elle doit être rendue dans un délai précis. Voici comment la limiter et la récupérer, en 6 étapes.
Qu’est-ce que la retenue de garantie ?
Le Code de la commande publique permet aux acheteurs de prévoir, dans leurs marchés, une retenue de garantie, une garantie à première demande ou une caution personnelle et solidaire (article L2191-7). Ces garanties sont à la charge du titulaire.
La retenue de garantie a un objet précis : couvrir les réserves formulées à la réception des travaux, des fournitures ou des services, et, le cas échéant, celles formulées pendant le délai de garantie pour des défauts qui n’étaient pas apparents à la réception (article R2191-32). Elle n’existe donc que si le marché prévoit un délai de garantie.
Ce qu’elle ne couvre pas
La retenue de garantie ne sert pas à payer n’importe quelle dette du titulaire. Selon la direction des affaires juridiques de Bercy, elle ne peut pas être utilisée, par exemple, pour les pénalités de retard ou pour l’absence d’assurance conforme. Elle ne couvre que l’exécution des travaux ou prestations nécessaires pour lever les réserves.
Elle n’est pas obligatoire
L’acheteur n’est pas obligé de prévoir une retenue de garantie. Beaucoup de marchés de services ou de fournitures n’en comportent pas. Elle est surtout fréquente dans les marchés de travaux, où le risque de malfaçons est plus important. Pour les règles de réception, le blog MarchéPilote détaille la réception des travaux et la garantie de parfait achèvement.
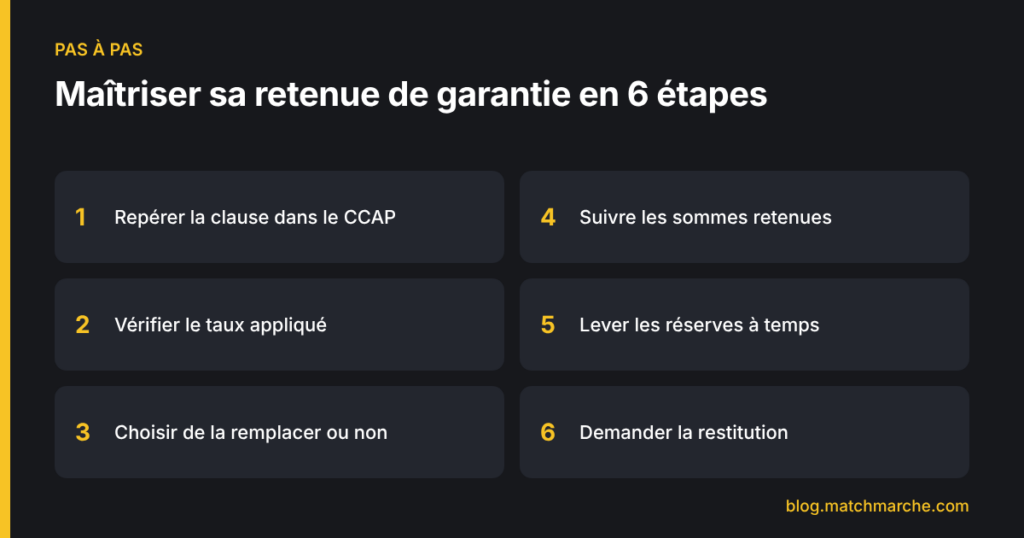
Étape 1 : repérer la clause dans le CCAP
La retenue de garantie doit être prévue par les documents du marché, en général le cahier des clauses administratives particulières. Avant de répondre, cherchez dans le CCAP :
- si une retenue de garantie est prévue ;
- son taux ;
- la possibilité de la remplacer par une garantie à première demande ou une caution ;
- la durée du délai de garantie.
Ces éléments ont un effet direct sur votre trésorerie : intégrez-les à votre réflexion dès la lecture du dossier, comme expliqué dans notre méthode pour répondre à un appel d’offres.
Étape 2 : vérifier le taux appliqué
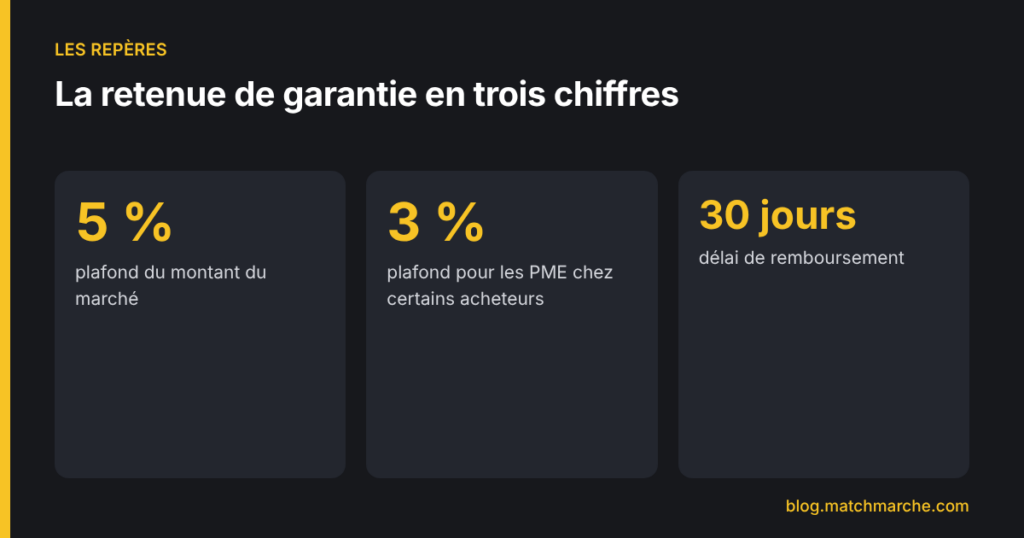
Le montant de la retenue de garantie ne peut pas dépasser 5 % du montant initial du marché, augmenté le cas échéant du montant des modifications en cours d’exécution (article R2191-33).
Ce plafond est ramené à 3 % lorsque le titulaire est une PME et que l’acheteur est l’État, un de ses établissements publics administratifs, ou une collectivité territoriale ou un de ses établissements dont les dépenses dépassent 60 millions d’euros. Vérifiez votre statut de PME et le type d’acheteur : si le CCAP prévoit un taux supérieur au plafond applicable, signalez-le à l’acheteur.
Ces taux sont des maximums : l’acheteur peut prévoir un taux plus bas, voire aucune retenue.
Comment elle est prélevée
La retenue est prélevée par fractions sur chaque acompte, sur les règlements partiels et sur le solde (article R2191-34). Sur un marché de 200 000 euros avec une retenue de 5 %, vous ne percevrez donc que 95 % de chaque paiement, et 10 000 euros resteront bloqués jusqu’à la fin du délai de garantie, souvent un an après la réception.
Étape 3 : choisir de la remplacer ou non
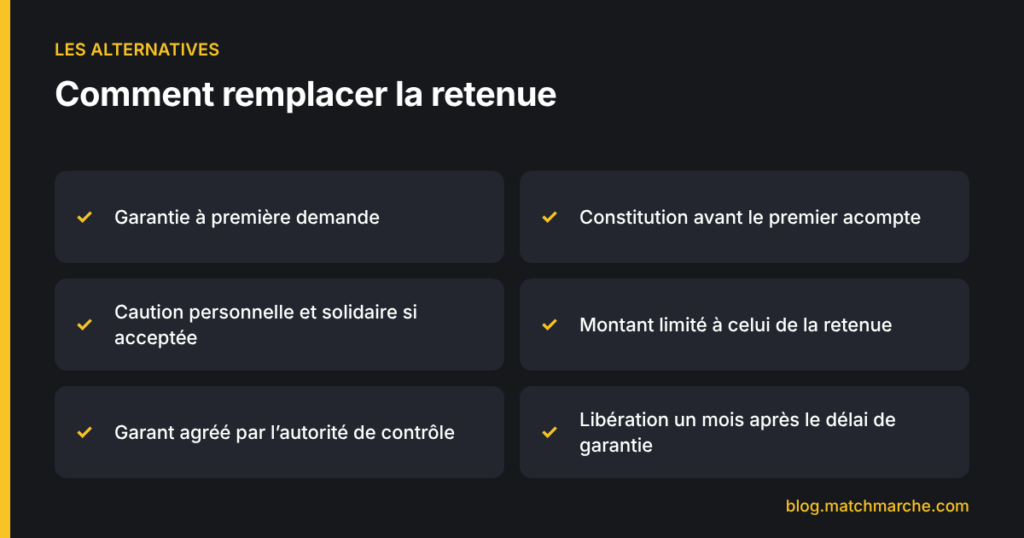
Le titulaire n’est pas obligé de subir la retenue de garantie. Il peut la remplacer, pendant toute la durée du marché, par une garantie à première demande, et, si l’acheteur ne s’y oppose pas, par une caution personnelle et solidaire (article R2191-36).
La garantie à première demande
C’est un engagement d’une banque ou d’un organisme agréé de payer à l’acheteur, à sa première demande, une somme convenue, sans pouvoir discuter le bien-fondé de la demande. L’acheteur ne peut pas la refuser en remplacement de la retenue. Notre guide de la garantie à première demande explique comment l’obtenir.
La caution personnelle et solidaire
La caution personnelle et solidaire est un engagement d’un garant de payer si le titulaire ne remplit pas ses obligations. Contrairement à la garantie à première demande, le garant peut discuter de la réalité de la dette. C’est pourquoi l’acheteur peut s’opposer à ce remplacement. Dans les deux cas, le garant doit être un établissement agréé par l’Autorité de contrôle prudentiel et de résolution (article R2191-41), et les modèles sont fixés par arrêté.
Les règles communes
- le montant de la garantie ne peut pas dépasser celui de la retenue qu’elle remplace (article R2191-38) ;
- elle doit être constituée au plus tard à la date de la demande du premier acompte, sinon la fraction correspondante est prélevée (article R2191-40) ;
- en groupement solidaire, le mandataire fournit une garantie pour le montant total ; en groupement conjoint, chaque membre fournit une garantie pour ses prestations (article R2191-39).
Faut-il la remplacer ?
Remplacer la retenue a un coût : la banque facture une commission, en général un pourcentage annuel du montant garanti. En contrepartie, vous percevez 100 % de chaque paiement. Pour une PME dont la trésorerie est tendue, le calcul est souvent favorable, surtout sur un marché important ou long. Comparez le coût de la garantie avec celui d’un découvert bancaire du même montant.
Comment obtenir une garantie auprès de sa banque
Obtenir une garantie bancaire pour un marché public est une démarche courante, mais elle demande un peu d’anticipation.
Préparer sa demande
Contactez votre conseiller dès la notification du marché, voire avant si vous savez que vous allez gagner. Préparez :
- une copie de l’acte d’engagement et du CCAP, qui fixe le montant et la durée ;
- le modèle de garantie fixé par arrêté, que l’acheteur joint parfois au dossier ;
- vos derniers comptes et une prévision de trésorerie ;
- le calendrier prévisionnel du chantier ou des prestations.
Négocier les conditions
La banque facture une commission, calculée sur le montant garanti et sur la durée. Elle peut aussi demander une contre-garantie, par exemple un dépôt partiel ou une caution du dirigeant. Ces conditions se négocient, surtout si vous êtes un client régulier. Pour les entreprises qui remportent plusieurs marchés par an, une ligne de garanties globale, négociée une fois, évite de refaire la démarche à chaque fois.
Les autres garants possibles
Les banques ne sont pas les seules à délivrer ces garanties. Des sociétés de caution mutuelle, des compagnies d’assurance et certains organismes professionnels du bâtiment proposent aussi des garanties de marché, parfois à des conditions plus adaptées aux petites entreprises. Vérifiez simplement que l’organisme est bien agréé par l’autorité de contrôle.
Étape 4 : suivre les sommes retenues
Tenez un tableau de suivi, marché par marché :
- montant de chaque acompte et retenue prélevée ;
- total cumulé de la retenue de garantie ;
- date de réception et date de fin du délai de garantie ;
- réserves éventuelles et date de leur levée.
Sur plusieurs marchés, les sommes retenues peuvent représenter un montant considérable. Sans suivi, beaucoup d’entreprises oublient d’en demander la restitution. Les acomptes et leurs retenues apparaissent dans vos factures déposées sur Chorus Pro et dans les décomptes de l’acheteur.
Étape 5 : lever les réserves à temps
La restitution dépend de la levée des réserves. Si la réception est prononcée avec réserves, ou si l’acheteur notifie des défauts pendant le délai de garantie, la retenue reste bloquée tant que ces réserves ne sont pas levées.
Organisez-vous pour intervenir rapidement :
- planifiez les interventions de reprise dès la réception ;
- faites constater par écrit la levée de chaque réserve ;
- conservez les procès-verbaux et les échanges.
Une réserve levée tardivement repousse d’autant la restitution de vos fonds.
Étape 6 : demander la restitution
La retenue de garantie doit être remboursée dans un délai de 30 jours suivant l’expiration du délai de garantie (article R2191-35). Si des réserves ont été notifiées pendant ce délai et ne sont pas levées, le remboursement intervient dans les 30 jours suivant la date de leur levée.
Pour les garanties qui remplacent la retenue, les garants sont libérés au plus tard un mois après l’expiration du délai de garantie, ou après la levée des réserves (article R2191-42).
Si l’acheteur tarde
N’attendez pas que l’acheteur pense à vous rembourser. À l’expiration du délai de garantie, envoyez une demande écrite de restitution, en rappelant les références du marché, la date de réception et le montant retenu. En cas de retard de remboursement, des intérêts moratoires sont dus, comme pour tout retard de paiement d’un acheteur public.
Retenue de garantie, avance et trésorerie
La retenue de garantie s’ajoute à d’autres mécanismes qui pèsent sur la trésorerie, mais certains jouent en votre faveur. L’avance forfaitaire, versée au démarrage de nombreux marchés, compense une partie de l’effort financier. Les acomptes réguliers évitent d’attendre la fin du marché pour être payé.
Pour une PME, une bonne gestion consiste à :
- demander l’avance quand elle est prévue ;
- facturer les acomptes chaque mois, sans attendre ;
- remplacer la retenue de garantie par une garantie bancaire quand le coût est raisonnable ;
- suivre les dates de fin des délais de garantie pour récupérer les fonds à temps.
Le cas de la sous-traitance
Un sous-traitant payé directement par l’acheteur peut aussi subir une retenue de garantie sur les sommes qui lui sont versées, si le marché le prévoit. Les mêmes règles de plafond et de restitution s’appliquent. Le titulaire doit en informer ses sous-traitants dès leur présentation à l’acheteur.
Un exemple concret
Une entreprise de couverture remporte un marché de réfection de toiture d’un gymnase pour 180 000 euros hors taxes auprès d’une commune. Le CCAP prévoit une retenue de garantie de 5 %, soit 9 000 euros, avec un délai de garantie d’un an. L’entreprise demande à sa banque une garantie à première demande, pour un coût annuel de quelques centaines d’euros, et la transmet à l’acheteur avant sa première demande d’acompte. Elle perçoit ainsi l’intégralité de chaque paiement pendant le chantier. Un an après la réception, sans réserve, la banque est libérée.
Les erreurs à éviter
- Ne pas lire la clause de retenue de garantie avant de répondre.
- Accepter un taux supérieur au plafond applicable, notamment pour une PME.
- Fournir la garantie trop tard, après le premier acompte.
- Oublier de demander la restitution à la fin du délai de garantie.
- Laisser traîner la levée des réserves.
- Ne pas réclamer d’intérêts en cas de remboursement tardif.
Concentrez-vous sur les bons marchés
Bien gérer ses garanties commence par choisir des marchés adaptés à sa trésorerie. MatchMarché sélectionne pour vous les appels d’offres qui correspondent à votre activité et à votre taille, et vous aide à préparer vos réponses. Créez votre compte gratuitement.
En résumé : la retenue de garantie en 5 points
- La retenue de garantie couvre les réserves à la réception et pendant le délai de garantie.
- Elle est plafonnée à 5 % du montant du marché, et à 3 % pour les PME chez certains acheteurs.
- Elle peut être remplacée par une garantie à première demande ou, si l’acheteur l’accepte, par une caution personnelle et solidaire.
- Elle doit être restituée dans les 30 jours suivant la fin du délai de garantie.
- Un suivi rigoureux évite d’oublier les sommes retenues.
FAQ sur la retenue de garantie
La retenue de garantie est-elle obligatoire ?
Non. L’acheteur peut la prévoir, mais il n’y est pas obligé. Elle est surtout utilisée dans les marchés de travaux.
L’acheteur peut-il refuser une garantie à première demande ?
Non, le titulaire peut toujours remplacer la retenue par une garantie à première demande. L’acheteur peut en revanche refuser une caution personnelle et solidaire.
La retenue s’applique-t-elle à l’avance ?
Non. Elle est prélevée sur les acomptes, les règlements partiels et le solde, pas sur l’avance.
Que se passe-t-il si des réserves ne sont jamais levées ?
L’acheteur peut utiliser la retenue pour faire réaliser les travaux de reprise par une autre entreprise, aux frais du titulaire.
Un auto-entrepreneur est-il concerné ?
Oui, si le marché le prévoit. Voir notre guide auto-entrepreneur et marché public.
Pour aller plus loin
Ces guides complètent cet article et répondent aux questions que se posent souvent les entreprises à ce stade :
- La cotraitance en marché public
- Constituer un dossier de réponse complet
- Les marchés publics pour les TPE
- Trouver des appels d’offres facilement
Côté acheteurs publics, la plateforme MarchéPilote aide les collectivités à rédiger leurs clauses administratives et à suivre l’exécution financière de leurs marchés. Pour recevoir les appels d’offres de votre secteur, créez votre compte MatchMarché.
Sources
- Retenue de garantie (code-commande-publique.com)
- Caution personnelle et solidaire (code-commande-publique.com)
- Article R2191-32 du Code de la commande publique (marche-public.fr)
- Retenue de garantie : caution ou garantie à première demande ? (Swim Legal)
Article à jour au 18 novembre 2026.
Comments are closed