
L’assurance décennale est l’assurance obligatoire qui couvre la responsabilité des constructeurs pendant dix ans après la réception des travaux. Dans les marchés publics de travaux, l’acheteur demande presque toujours de justifier de cette assurance, mais pas à n’importe quel moment : il ne peut l’exiger que de l’entreprise à qui il envisage d’attribuer le marché. Quand la fournir, quelle attestation d’assurance produire, quels pièges éviter : voici les réponses aux 7 questions que se posent les entreprises du BTP.
Question 1 : qu’est-ce que l’assurance décennale ?
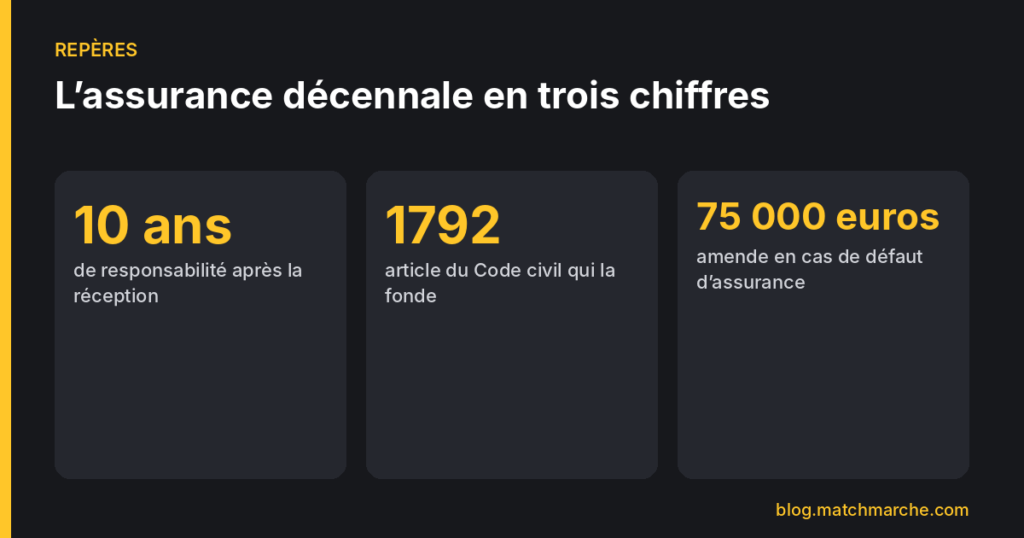
Le Code civil prévoit que tout constructeur d’un ouvrage est responsable de plein droit, envers le maître de l’ouvrage, des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination (article 1792). Cette responsabilité dure dix ans à compter de la réception des travaux.
Pour que cette responsabilité soit effectivement couverte, le Code des assurances oblige toute personne dont la responsabilité décennale peut être engagée à être assurée (article L241-1). L’obligation concerne les entreprises de construction, les artisans, les architectes, les bureaux d’études et plus largement tous les constructeurs liés au maître d’ouvrage par un contrat de louage d’ouvrage.
Les dommages couverts
L’assurance décennale couvre les dommages graves : fissures qui menacent la stabilité, infiltrations qui rendent un bâtiment inutilisable, défaillance d’un élément indissociable de l’ouvrage. Les défauts mineurs relèvent d’autres garanties, comme la garantie de parfait achèvement, qui dure un an après la réception.
Les ouvrages exclus
Certains ouvrages ne sont pas soumis à l’obligation d’assurance, sauf s’ils sont l’accessoire d’un ouvrage qui l’est : ouvrages maritimes, lacustres et fluviaux, ouvrages d’infrastructures routières, portuaires, aéroportuaires, ferroviaires, ouvrages de traitement de résidus et des eaux, entre autres (article L243-1-1). Une entreprise de travaux publics qui ne réalise que de la voirie n’est donc pas toujours concernée. Vérifiez votre situation avec votre assureur.
Question 2 : l’acheteur peut-il l’exiger à la candidature ?
Non. C’est un point important et souvent mal connu. Selon la Direction des affaires juridiques de Bercy, l’attestation décennale ne peut être exigée qu’au stade de l’attribution du marché, et non des candidats au stade de la candidature. L’obligation d’assurance porte en effet sur un chantier précis, qui n’est pas encore attribué.
Au stade de la candidature, l’acheteur peut seulement demander un justificatif d’assurance des risques professionnels, pour apprécier la capacité économique et financière du candidat. C’est l’une des pièces de la liste fixée par arrêté. Dans les faits, de nombreuses entreprises joignent spontanément leur attestation décennale à leur candidature : ce n’est pas interdit, mais l’acheteur ne peut pas rejeter une candidature parce qu’elle ne la contient pas.
Question 3 : quand faut-il fournir l’attestation d’assurance ?
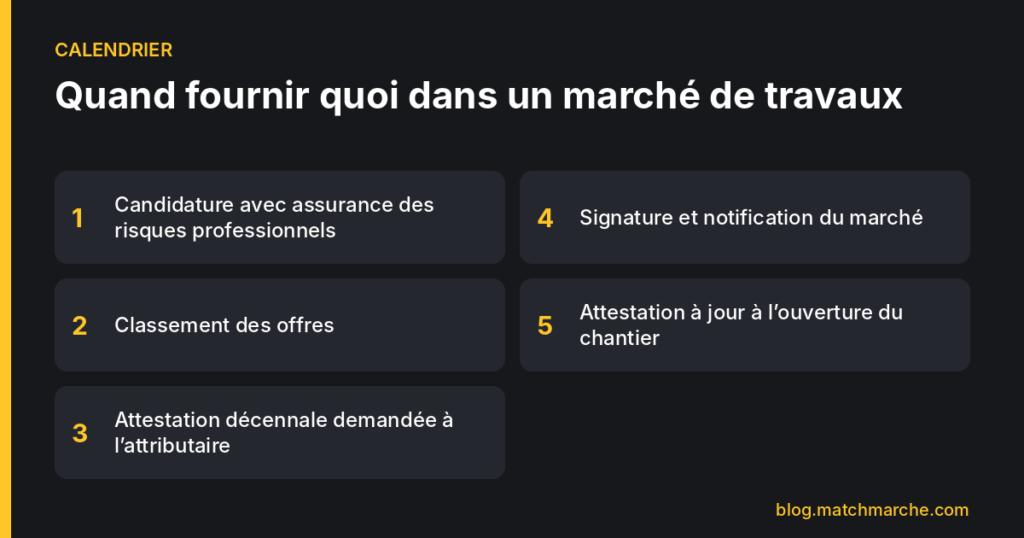
Le moment clé est l’attribution. L’acheteur demande l’attestation d’assurance décennale à l’entreprise dont l’offre est classée première, en même temps que les attestations fiscales et sociales. Le formulaire NOTI1, utilisé par de nombreux acheteurs pour informer le candidat retenu, intègre d’ailleurs cette attestation dans la liste des pièces à produire.
Si l’entreprise ne la fournit pas dans le délai fixé, sa candidature peut être déclarée irrecevable, et le marché est proposé au candidat suivant. C’est l’une des causes de perte d’un marché déjà gagné les plus fréquentes dans le BTP.
À l’ouverture du chantier
Le Code des assurances prévoit aussi que l’entreprise doit être en mesure de justifier qu’elle a souscrit un contrat d’assurance à l’ouverture de tout chantier (article L243-2). L’attestation doit donc être valable à la date d’ouverture du chantier, et pas seulement au moment de l’attribution. Si votre contrat est renouvelé en cours d’année, transmettez la nouvelle attestation à l’acheteur.
Question 4 : que doit contenir l’attestation ?
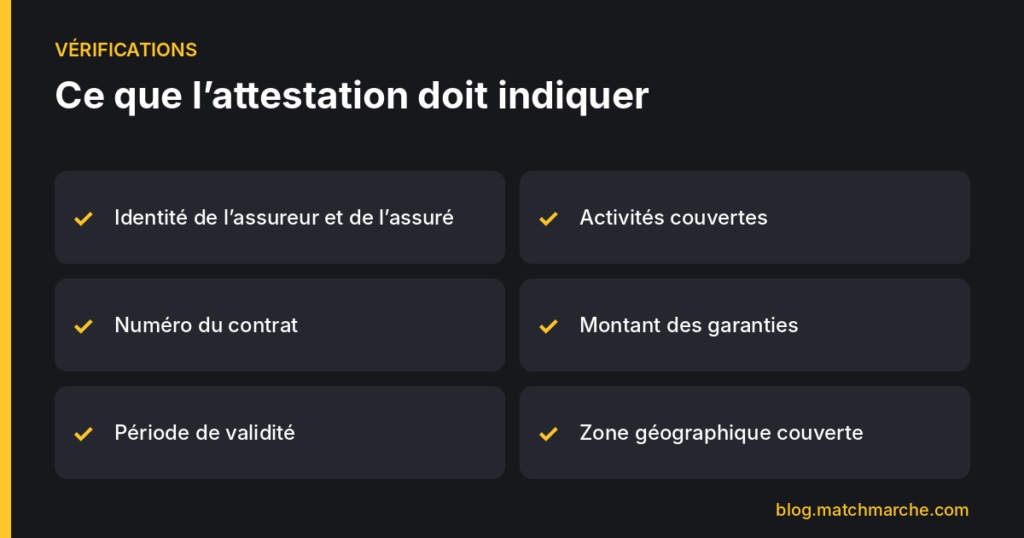
Un arrêté fixe les mentions minimales de l’attestation d’assurance décennale, commune à tous les assureurs. Elle doit notamment indiquer :
- l’identité de l’assureur et celle de l’assuré ;
- le numéro du contrat ;
- la période de validité ;
- les activités professionnelles ou missions couvertes ;
- le montant des garanties ;
- la zone géographique couverte ;
- le type et la nature des ouvrages couverts, quand le contrat les limite.
Le piège des activités couvertes
L’attestation doit couvrir les activités réellement réalisées dans le marché. Un plombier assuré pour la plomberie sanitaire mais pas pour l’installation de pompes à chaleur, un menuisier assuré pour les menuiseries intérieures mais pas pour les façades : ces écarts sont fréquents. En cas de sinistre, l’assureur pourrait refuser sa garantie pour une activité non déclarée, et l’acheteur peut refuser l’attestation si elle ne correspond pas au marché.
Avant de répondre, comparez la liste des activités de votre contrat avec le cahier des clauses techniques particulières du marché. Si une activité manque, contactez votre assureur pour l’ajouter.
Question 5 : quelle différence avec les autres assurances ?
Les entreprises confondent souvent les différentes assurances. Voici les principales :
| Assurance | Ce qu’elle couvre | Quand l’acheteur la demande |
|---|---|---|
| Responsabilité civile professionnelle | dommages causés aux tiers pendant les travaux | souvent dès la candidature |
| Assurance décennale | dommages graves pendant 10 ans après la réception | à l’attribution |
| Dommages-ouvrage | préfinancement des réparations pour le maître d’ouvrage | souscrite par le maître d’ouvrage |
La responsabilité civile professionnelle n’est pas obligatoire pour toutes les activités, mais les acheteurs la demandent très souvent. Elle couvre par exemple un passant blessé par la chute d’un outil, ou un réseau endommagé pendant le chantier.
Les personnes publiques ne sont en général pas tenues de souscrire une assurance dommages-ouvrage lorsqu’elles construisent pour un usage autre que l’habitation. Les bailleurs sociaux, en revanche, en souscrivent une pour les logements.
Question 6 : et pour les cotraitants et les sous-traitants ?
En groupement
Chaque membre d’un groupement doit être assuré pour les activités qu’il réalise. L’acheteur demande l’attestation de chacun d’eux au moment de l’attribution. Le mandataire doit collecter toutes les attestations à temps : un seul membre en retard peut bloquer l’ensemble. Voir notre guide de la cotraitance en marché public.
En sous-traitance
Le sous-traitant n’est pas lié au maître d’ouvrage par un contrat de louage d’ouvrage : la loi ne l’oblige pas à souscrire une assurance décennale envers lui. Mais dans la pratique, les titulaires exigent presque toujours de leurs sous-traitants une assurance de responsabilité couvrant leurs travaux, et les marchés publics prévoient souvent cette exigence. L’acheteur peut demander les attestations des sous-traitants au moment de leur acceptation.
Question 7 : que risque une entreprise non assurée ?
Les conséquences sont lourdes :
- perte du marché si l’attestation n’est pas fournie au moment de l’attribution ;
- sanction pénale : le défaut d’assurance obligatoire est puni de six mois d’emprisonnement et de 75 000 euros d’amende (article L243-3 du Code des assurances) ;
- responsabilité personnelle : en cas de sinistre, l’entreprise doit payer elle-même les réparations, ce qui peut entraîner sa faillite ;
- résiliation du marché si l’absence d’assurance est découverte en cours d’exécution.
Comment vérifier une attestation d’assurance, côté entreprise et côté acheteur
Les acheteurs publics contrôlent de plus en plus attentivement les attestations qu’ils reçoivent. Les entreprises ont tout intérêt à faire le même contrôle avant l’envoi, pour éviter un échange de courriers qui retarde la signature.
Les points de contrôle
- la date : l’attestation doit être valable à la date d’ouverture du chantier, et idéalement couvrir toute la durée des travaux ;
- les activités : chaque activité du marché doit figurer dans la liste des activités garanties, avec la même définition ;
- les montants : pour les ouvrages qui ne sont pas des habitations, les plafonds de garantie doivent être cohérents avec le coût de l’ouvrage ;
- l’assuré : la raison sociale et le numéro SIREN doivent correspondre exactement à l’entreprise qui signe le marché ;
- l’assureur : il doit être autorisé à exercer en France.
Le cas des assureurs étrangers
Certaines entreprises sont assurées par des compagnies établies dans un autre pays européen, qui interviennent en libre prestation de services. C’est légal, mais plusieurs de ces assureurs ont fait défaut par le passé, laissant des entreprises et des maîtres d’ouvrage sans couverture. Un acheteur peut vérifier l’agrément de l’assureur auprès de l’autorité de contrôle. Une entreprise a intérêt à choisir un assureur solide, car c’est sa propre pérennité qui est en jeu.
Que faire si l’acheteur refuse l’attestation ?
Si l’acheteur estime que votre attestation d’assurance ne couvre pas les travaux, il vous le signale en général avec un délai pour régulariser. Contactez immédiatement votre assureur pour obtenir un avenant ou une attestation complémentaire. Expliquez la situation à l’acheteur par la messagerie de la plateforme et transmettez la nouvelle attestation dès réception. Une réaction rapide suffit souvent à sauver le marché.
Comment bien gérer son assurance pour les marchés publics
Quelques bonnes pratiques simplifient la vie des entreprises qui répondent régulièrement :
- demandez chaque année votre nouvelle attestation dès le renouvellement du contrat ;
- vérifiez que la liste des activités couvre tous les métiers que vous exercez réellement ;
- conservez l’attestation dans votre dossier administratif, avec vos attestations URSSAF et de régularité fiscale ;
- déposez-la dans le coffre-fort numérique des plateformes qui en proposent un ;
- informez votre assureur des marchés importants, notamment si leur montant dépasse les plafonds de votre contrat.
Le coût de l’assurance dans votre prix
L’assurance décennale représente un coût significatif pour une entreprise du BTP, qui dépend de son activité, de son chiffre d’affaires et de sa sinistralité. Intégrez ce coût dans vos frais généraux et donc dans vos prix. Un prix trop bas qui ne couvre pas vos charges d’assurance vous fragilise.
La décennale et la réception des travaux
La réception est l’acte par lequel le maître d’ouvrage accepte l’ouvrage, avec ou sans réserves. C’est elle qui fait courir le délai de dix ans. Côté acheteurs, le blog MarchéPilote détaille les règles de la réception des travaux. Gardez précieusement le procès-verbal de réception : en cas de sinistre, il sert de point de départ pour la garantie.
Les erreurs à éviter
- Fournir une attestation périmée ou qui expire avant l’ouverture du chantier.
- Ne pas vérifier les activités couvertes par rapport au marché.
- Confondre responsabilité civile et décennale.
- Oublier les attestations des cotraitants au moment de l’attribution.
- Rejeter une candidature parce qu’elle ne contient pas la décennale, côté acheteur : c’est irrégulier.
- Sous-estimer le coût de l’assurance dans le calcul du prix.
Trouvez vos prochains marchés de travaux
Une fois votre dossier administratif en ordre, il ne reste plus qu’à trouver les bons marchés. MatchMarché sélectionne chaque jour les marchés de travaux qui correspondent à votre métier et à votre zone, et vous aide à préparer vos réponses. Créez votre compte gratuitement.
En résumé : l’assurance décennale en 5 points
- Tout constructeur doit être couvert par une assurance décennale pour les ouvrages soumis à l’obligation.
- L’acheteur ne peut exiger l’attestation décennale qu’au stade de l’attribution, pas à la candidature.
- L’attestation d’assurance doit comporter des mentions minimales et couvrir les activités du marché.
- Chaque cotraitant doit être assuré pour sa part ; les sous-traitants sont presque toujours tenus de l’être par contrat.
- Le défaut d’assurance fait perdre le marché et expose à une sanction pénale.
FAQ sur l’assurance décennale
Un auto-entrepreneur du bâtiment doit-il être assuré ?
Oui, l’obligation s’applique quel que soit le statut. Voir notre guide auto-entrepreneur et marché public.
L’attestation doit-elle être nominative pour le chantier ?
Une attestation annuelle suffit en général, à condition qu’elle couvre les activités et la période du chantier. Pour les chantiers importants, certains acheteurs demandent une attestation spécifique.
Que faire si l’assureur résilie le contrat en cours de marché ?
Prévenez immédiatement l’acheteur et souscrivez un nouveau contrat. Les travaux réalisés pendant la période couverte restent garantis par l’ancien assureur.
Les prestations intellectuelles sont-elles concernées ?
Oui pour les maîtres d’œuvre, architectes et bureaux d’études dont la responsabilité décennale peut être engagée. Non pour les prestations sans lien avec la construction d’un ouvrage.
L’assurance décennale est-elle demandée pour les marchés de maintenance ?
Cela dépend de la nature des travaux. Les simples prestations d’entretien ne relèvent en général pas de la décennale, contrairement aux travaux de rénovation importants.
L’assurance décennale est-elle exigée pour une petite intervention ?
Tout dépend de la nature des travaux, pas de leur montant. Un petit marché de remplacement de toiture ou de reprise de structure relève de l’assurance décennale, même pour quelques milliers d’euros. À l’inverse, un marché important d’entretien courant peut ne pas être concerné. En cas de doute, interrogez l’acheteur par la messagerie de la plateforme avant la date limite.
Pour aller plus loin
Ces guides complètent cet article et répondent aux questions que se posent souvent les entreprises à ce stade :
- Les formulaires DC1, DC2 et DC4
- La garantie à première demande
- Réponse à un appel d’offres par secteur
- BOAMP : trouver vos appels d’offres en 6 étapes
Côté acheteurs publics, la plateforme MarchéPilote aide les collectivités à préparer leurs consultations de travaux et à suivre les pièces demandées aux attributaires. Pour recevoir les appels d’offres de votre secteur, créez votre compte MatchMarché.
Sources
- Contrat d’assurance décennale, questions-réponses (DAJ, ministère de l’Économie)
- Assurances exigibles du candidat (code-commande-publique.com)
- Les mentions minimales de l’attestation d’assurance décennale (Weka)
- Le formulaire NOTI1 intègre l’attestation d’assurance décennale (Le Moniteur)
Article à jour au 13 novembre 2026.
Comments are closed